

Financieel model SaaS startup: wat moet erin en hoe bouw je het?

Door het Scaleuptools-team | Leestijd: circa 12 minuten
Als SaaS-founder weet je dat je product anders werkt dan een traditioneel bedrijf. Je verkoopt geen eenmalige transacties, maar abonnementen. Dat klinkt simpel, maar het maakt je financiële model een stuk complexer dan de gemiddelde Excel-sheet die je online vindt. Tegelijkertijd is een goed financieel model voor een SaaS-startup een van de krachtigste instrumenten die je hebt. Niet alleen voor investeerders, maar ook voor jezelf.
In dit artikel leg ik stap voor stap uit wat er in een financieel model voor een SaaS-startup moet zitten, hoe je het opbouwt, en welke fouten je moet vermijden. Of je nu pre-seed bent of richting je Series A gaat: dit artikel geeft je een solide basis.
Waarom een financieel model voor SaaS anders is
Veel founders maken de fout dat ze een generiek Excel-model pakken en dat aanpassen voor hun SaaS-business. Dat werkt alles behalve goed en gaat je een hoop Excel-frustratie opleveren. Een SaaS-bedrijf heeft fundamenteel andere drijfveren dan een e-commerce- of een dienstenbedrijf.
De drie kernkenmerken die je model moet begrijpen:
Terugkerende omzet. Je omzet is niet eenmalig maar cumulatief. Elke klant die je binnenhaalt, draagt maand na maand bij. Dat maakt groei exponentieel, maar het maakt fouten ook exponentieel.
Churn sloopt je runway. Als je elke maand 3% van je klanten verliest, verlies je op jaarbasis bijna een derde van je klantenbestand. Dat lijkt klein totdat je ziet wat het doet met je cashflow-projectie over 24 maanden.
Omzet en cashflow lopen niet synchroon. Zeker bij jaarcontracten of uitgestelde omzetverantwoording (deferred revenue) zie je geld binnenkomen terwijl de omzet nog niet gerealiseerd is, of andersom. Zonder een gekoppeld 3-statement model mis je dit volledig.
Dit zijn geen details. Dit is de kern van je business, en je model moet dit inzicht bieden.

De bouwblokken van een goed SaaS financieel model
1. Revenue model: de kern van alles
Het begint bij je omzetmodel. Hoe genereer je omzet? Voor de meeste SaaS-bedrijven zijn er drie stromingen:
New MRR is de maandelijkse omzet van nieuwe klanten. Dit hangt af van je aantal nieuwe klanten per maand vermenigvuldigd met je gemiddelde contractwaarde (ARPU, Average Revenue Per User).
Expansion MRR is omzet die je genereert bij bestaande klanten: upsells, upgrades, extra ‘diensten’ die ze van je afnemen. Dit onderdeel wordt vaak vergeten maar is cruciaal. Als je Expansion MRR groter is dan je Churn MRR, heb je negatieve netto churn. Dat is het sterkste signaal van product-markt fit dat je een investeerder kunt laten zien.
Churn MRR is de omzet die je verliest doordat klanten stoppen of downgraden.
Je netto MRR-groei per maand is simpelweg:
New MRR + Expansion MRR – Churn MRR = Netto MRR-beweging
In je model wil je deze drie stromen apart modelleren, niet als één getal. Alleen dan begrijp je echt wat er gebeurt in je business.
2. Klantenaantallen en cohortanalyse
Je omzetmodel is direct gekoppeld aan je klantenaantallen. Per maand wil je weten:
- Hoeveel nieuwe klanten begin je te onboarden?
- Hoeveel klanten verlies je (logo churn)?
- Wat is je gemiddelde contractwaarde per segment?
Voor een B2B SaaS is het nuttig om te segmenteren op klantgrootte of pricing tier: een startup-plan van 99 euro per maand heeft andere churn-dynamiek dan een enterprise-deal van 2.000 euro per maand.
Een cohortanalyse gaat nog een stap verder: je groepeert klanten op basis van het moment waarop ze zijn binnengehaald en volgt hun gedrag over tijd. Hoe ziet de retentiecurve eruit na 3, 6 en 12 maanden? Dit geeft je inzicht in de echte gezondheid van je business, onafhankelijk van hoeveel nieuwe klanten je elke maand binnenhaalt.
3. De drie financiële overzichten (3-statement model)
Dit is het onderdeel waar veel startups de mist in gaan. Ze hebben een omzetprojectie, maar geen geïntegreerd model. Een professioneel financieel model bevat drie gekoppelde overzichten:
Winst- en verliesrekening (P&L) laat zien wat je verdient en uitgeeft. Omzet, cost of goods sold (COGS), brutowinst, operationele kosten, EBITDA. Voor SaaS zijn de COGS relatief laag (hosting, support, licenties), waardoor brutominges van 70 tot 80 procent normaal zijn. Die hoge brutomarge is een van de redenen waarom investeerders van SaaS-bedrijven houden.
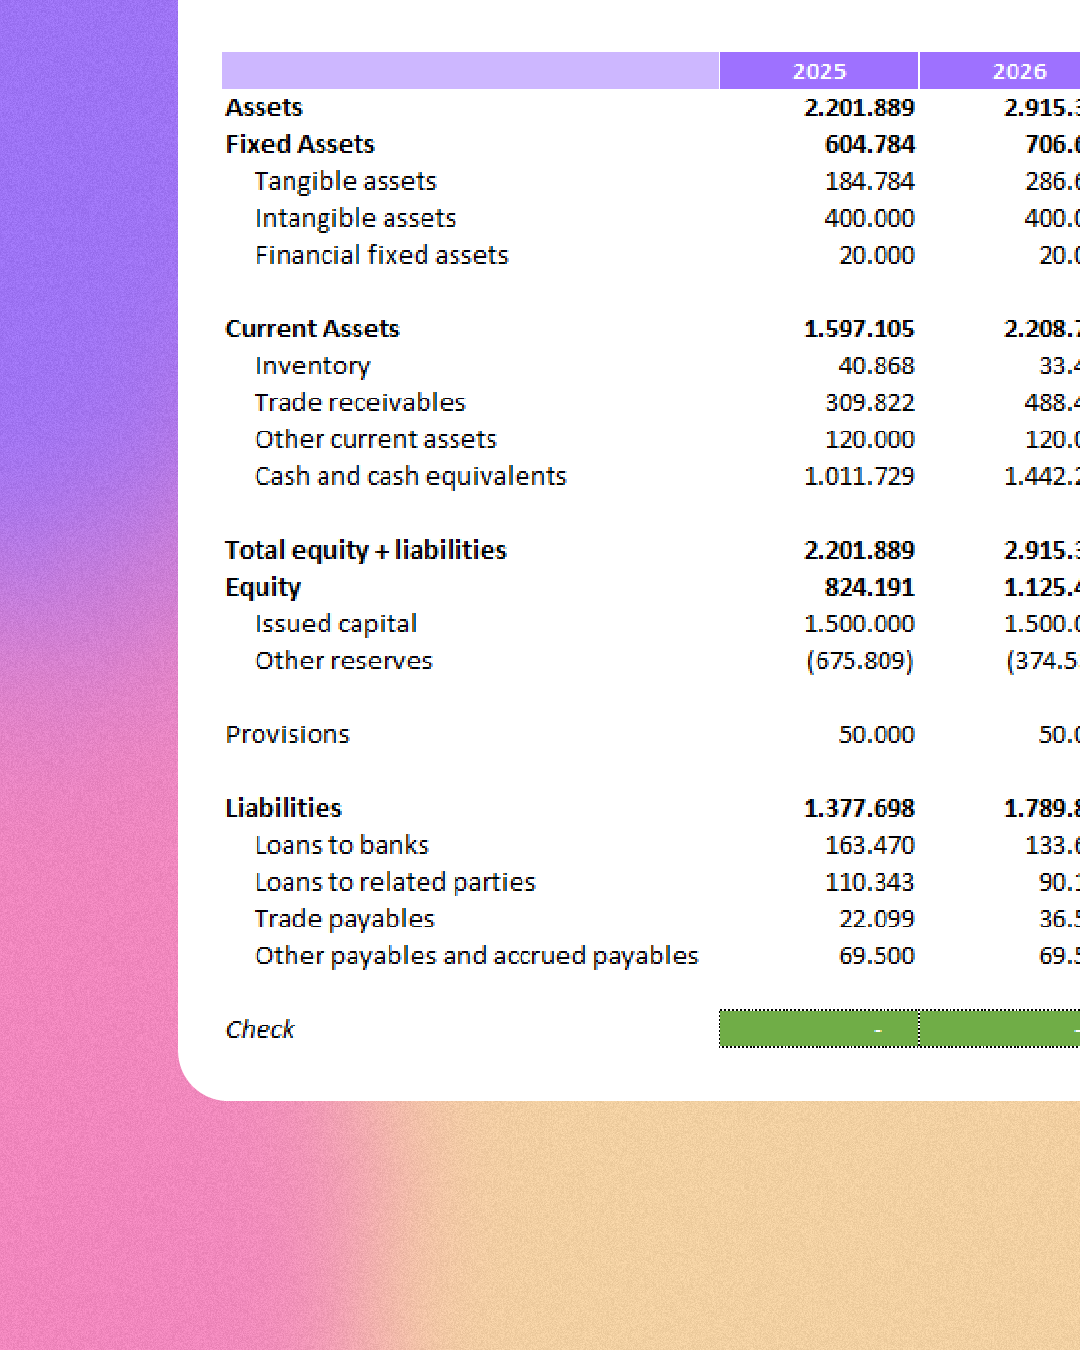
Balans laat op elk moment zien wat je bezit (activa) en wat je schuldig bent (passiva). Deferred revenue, het geld dat klanten al hebben betaald voor toekomstige periodes, is een specifiek SaaS-item op je balans. Investeerders kijken hier altijd naar.
Cashflow laat zien wanneer je geld in en uit gaat. Dit is anders dan je P&L. Bij een jaarcontract ontvang je bijvoorbeeld in maand 1 de volledige jaaromzet als cash, maar je verantwoordt de omzet over 12 maanden. Je cashflow is dus tijdelijk veel beter dan je P&L suggereert. Een gekoppeld cashflow-model legt dit bloot.
De drie overzichten moeten geïntegreerd zijn: als je een aanname aanpast, zoals een hogere churn of een extra developer die je aanneemt, moet alles automatisch doorrekenen.
4. Kostenstructuur: vast vs. variabel
Je kostenmodel is de tweede helft van je P&L. Onderscheid altijd:
Cost of Revenue (COGS): De directe kosten om je product te leveren. Denk aan hosting, betaalkosten, support, third-party licenties. Deze schalen mee met je omzet.
Sales en Marketing: Je kosten voor klantacquisitie. Dit is direct gekoppeld aan je CAC (Customer Acquisition Cost). Een strak model berekent je CAC automatisch op basis van je sales- en marketinguitgaven versus het aantal nieuwe klanten.
R&D / Product: Ontwikkelkosten. In vroege fase is dit vaak de grootste kostenpost. In je model wil je dit koppelen aan je headcount planning.
General & Administrative (G&A): Overhead: finance, HR, kantoor, tools.
Voor de meeste pre-seed en seed-stage SaaS-bedrijven zijn personeelskosten veruit de grootste kostenpost. Dat betekent dat je headcount planning het kloppend hart van je kostenmodel moet zijn.
5. Personeelsplanning (headcount model)
Een headcount model is simpeler dan het klinkt. Je maakt een lijst van alle functies die je wilt aannemen, met startdatum, salaris, en afdeling. Je model rekent vervolgens automatisch uit wat dit betekent voor je maandelijkse personeelskosten, inclusief werkgeverslasten en eventuele bonussen.
Dit is ook het onderdeel dat investeerders het meest gebruiken om de geloofwaardigheid van je plan te beoordelen. Een model met 12 salesmensen in jaar 1 terwijl je nog geen product-markt fit hebt gevonden, roept vragen op. Je headcount planning moet logisch kloppen met je groeiverwachtingen.
6. SaaS KPIs en metrics
Nu komen we pas bij het onderdeel met begrippen waar je iedereen ‘in the scene’ over hoort: MRR, LTV, CAC en nog veel meer afkortingen. En inderdaad: deze KPI’s zijn ook erg belangrijk. Daarom wil je een dashboardpagina met de berekening van deze KPI’s die investeerders veel gebruiken. De belangrijkste:
MRR en ARR (Monthly en Annual Recurring Revenue): je primaire omzetmaatstaven. Dit is de maandelijkse- of jaarlijkse terugkerende omzet uit de abonnementen van je huidige klantenbestand
Churn rate: Percentage klanten of omzet dat je per maand of kwartaal verliest. Onderscheid logo churn (klantenaantal) van revenue churn (omzetbedrag).
Net Revenue Retention (NRR): Een van de krachtigste metrics. Als je NRR boven de 100% zit, groeit je bestaande klantenbestand in omzet, zelfs zonder nieuwe klanten. Top SaaS-bedrijven hebben een NRR van 110 tot 130 procent. Dit betekent dat je huidige klanten veel additionele diensten afnemen en hun huidige abonnement upgraden: dat doe je alleen als je fan bent van het product, nietwaar?
Customer Acquisition Costs (CAC): Wat kost het je om een nieuwe klant binnen te halen? Bereken dit als totale sales- en marketinguitgaven gedeeld door het aantal nieuwe klanten in dezelfde periode.
LTV (Customer Lifetime Value): De totale omzet die je van een gemiddelde klant verwacht over de gehele relatie. Bereken dit als ARPU gedeeld door je maandelijkse churn rate.
CAC/LTV Ratio: De heilige graal van SaaS-unit economics. Een ratio van 3:1 of hoger is wat investeerders zien als gezond. Wist je dat er bedrijven zijn die hoger zitten dan 10:1? Lager dan 3:1 betekent dat je te veel betaalt voor elke klant die je binnenhaalt.
CAC Payback Period: Hoeveel maanden duurt het voordat je de acquisitiekosten van een klant hebt terugverdiend? Onder de 12 maanden is goed voor B2C, onder de 18 maanden voor B2B.
Burn Multiple: Een metric die steeds populairder wordt bij VC’s. Het is je netto cash burn gedeeld door je netto nieuwe ARR. Hoe lager, hoe efficienter je groeit. Onder de 1 is excellent, boven de 2 is zorgwekkend.
Runway: Hoeveel maanden kun je door op je huidige cash, bij je huidige burn rate? Altijd berekend op basis van je cashflow, niet je P&L.
Duizelt het een beetje na alle afkortingen en ratio’s? Dat is heel logisch. Exact hierom heb je een financieel model dat al deze SaaS-metrics automatisch voor je uitrekent.7. Scenario-analyse
Een financieel model zonder scenario-analyse is geen planningsinstrument, het is een momentopname. Je wilt minimaal drie scenario’s doorrekenen:
Base case: Je realistische verwachting. Niet te optimistisch, niet te conservatief. Dit scenario is goed concreet te maken op basis van bijvoorbeeld historische trend of salespijplijn.
Management case: Wat als je sales 30% beter presteert? Wat als je churn lager uitvalt? Dit hanteert je intern vaak als target-case voor je salesmensen.
Worst case: Wat als je financieringsronde drie maanden vertraging oploopt? Wat als een grote klant opzegt? Stimuleer in dit scenario variabelen die kunnen gebeuren als de boel écht tegenzit.
Een goed model laat je binnen seconden schakelen tussen scenarios door simpelweg een getal aan te passen. Dat vereist een driver-based structuur: alle outputs zijn gekoppeld aan een beperkt aantal aannames die je bovenaan je model kunt invullen.

Veelgemaakte fouten bij het bouwen van een SaaS financieel model
Nu je weet wat erin moet, even de fouten die ik keer op keer zie bij founders die hun model presenteren aan investeerders.
Churn vergeten of te laag inschatten. Founders zijn van nature optimistisch en zetten hun churn op 0,5% per maand. In de praktijk is 2% tot 3% voor vroege fase SaaS realistischer. Een te lage churn maakt je model aanlokkelijk maar ongeloofwaardig voor elke ervaren investor.
Omzet en cashflow door elkaar halen. Als je zegt “we ontvangen in Q1 200.000 euro”, bedoel je dan omzet of cash? Bij jaarcontracten is het verschil aanzienlijk. Zonder een gekoppeld cashflow-model weet je het antwoord zelf ook niet altijd.
Kosten niet realistisch inschatten. Veel modellen laten kosten pas in jaar 2 of 3 stijgen, terwijl de omzet al in maand 1 omhoog schiet. Dat is niet realistisch. Sales- en marketingkosten gaan altijd vooraf aan omzetgroei, nooit erachteraan. Kost gaat voor de baat, weet je nog?
Geen driver-based structuur. Als je handmatig getallen invult in cellen in plaats van te werken met aannames die doorrekenen, heb je geen model maar een tabel. Elke aanpassing kost dan uren, en de kans op fouten is enorm.
Eén scenario. Als je alleen een base case hebt, snapt een investeerder dat je de onzekerheid niet serieus neemt. Bouw altijd meerdere scenario’s.
Teveel details, voor de verkeerde dingen. Founders besteden soms uren aan het modelleren van kantoorkosten terwijl hun omzetaannames op een briefje zitten. Goede stelregel: hoe meer een kostenpost varieert met je groei, hoe meer aandacht het verdient in je model.
Hoe bouw je het model op: een praktische volgorde
Belangrijkste vraag vooraf is altijd: waar ga ik dit model voor gebruiken? Het bijhouden van je ontwikkeling is namelijk iets totaal anders dan je budget voor het komende jaar. Dit maakt uit voor je structuur. Als je from scratch begint, hier een framework hoe je kunt starten:
Stap 1: Bepaal je revenue drivers. Wat zijn de 3 tot 5 aannames die je omzet bepalen? Denk aan: aantal nieuwe klanten per maand, ARPU, churn rate, expansion rate. Dit zijn de knoppen waaraan je draait.
Stap 2: Bouw je omzetmodel. Begin met MRR-opbouw: new, expansion en churn per maand. Koppel dit aan je klantenaantallen. Bereken ARR als 12 keer je MRR aan het einde van elke maand.
Stap 3: Bouw je headcount planning. Lijst elke functie op met startdatum en kosten. Koppel dit automatisch aan je maandelijkse personeelskosten.
Stap 4: Bouw je kostenmodel. COGS als percentage van omzet, sales en marketing als driver van nieuwe klanten, R&D als headcount, G&A als combinatie van headcount en vaste kosten.
Stap 5: Integreer de P&L. Combineer omzet en kosten tot je winst- en verliesrekening. Bereken brutowinst, EBITDA en nettoresultaat.
Stap 6: Bouw de balans en cashflow. Dit is het technisch meest uitdagende deel. Je cashflow start vanuit je nettoresultaat en past aan voor non-cash items (afschrijvingen), werkkapitaalwijzigingen (deferred revenue is hier belangrijk) en investeringen.
Stap 7: Voeg de KPI-dashboard toe. Bereken alle SaaS-metrics automatisch vanuit je model: CAC, LTV, NRR, burn multiple, runway.
Stap 8: Bouw de scenario-planner. Maak een aannamenpagina waar je alle drivers op één plek kunt aanpassen. Koppel base, bull en bear case hieraan.
“Een financieel model voorspelt niet de toekomst, maar maakt onzekerheid beslisbaar.”
Wat verwachten investeerders te zien?
Als je je model presenteert in een investor meeting, kijken de meeste VC’s en angels naar een paar dingen:
Begrijp je je eigen aannames? Elke investeerder zal vragen stellen over je churn-aanname, je CAC of je groeiverwachting. Als je het antwoord niet weet, is dat een probleem. Het model is niet alleen een document, het is een bewijs dat je je business begrijpt.
Ben je consistent en geloofwaardig? Als je 50% groei per jaar projecteert maar je sales-team staat stil, gelooft niemand het. Als je omzet verdubbelt maar je COGS niet stijgt, klopt er iets niet. Investeerders zoeken naar inconsistenties.
Hoe lang is je runway? Dit is de vraag achter alle vragen. Hoeveel geld heb je nodig, waarvoor, en wanneer ben je break-even? Een model dat dit helder beantwoordt, geeft vertrouwen.
Wat zijn de kritische aannames? Welke aanname, als die fout blijkt, brengt je business in gevaar? Wees daar transparant over. Investeerders waarderen eerlijkheid over risico’s boven een te optimistisch verhaal.
Is het investor-ready? Dat betekent: overzichtelijk, logisch gestructureerd, geen kapotte formules, kleur-gecodeerde inputs en outputs, en een dashboard dat in één oogopslag de kern toont. Een model dat eruitziet alsof het is samengeraapt in een weekend wekt geen vertrouwen.

Nederlandse context: ROMs en Nederlandse VC's
Voor Nederlandse SaaS-founders zijn er een paar aanvullende aandachtspunten. Regionale Ontwikkelingsmaatschappijen zoals LIOF, BOM en Oost NL hanteren eigen formats en vereisten voor financiële onderbouwing. Ze willen doorgaans een 3 tot 5 jaar projectie met kwartaaldetail, een duidelijke onderbouwing van je marktaannames en een expliciete berekening van je financieringsbehoefte.
Bij Nederlandse VC’s en angel investors zie je steeds vaker dat ze naast de pitch deck ook het onderliggende model willen zien voor de eerste meeting. Niet als formele due diligence, maar om te zien of je de mechaniek van je eigen business begrijpt. Een strak model is in die context ook een signaal over jou als founder.
Zelf bouwen of een template gebruiken? Dit zijn je opties
Je kunt een SaaS financieel model from scratch bouwen. Reken dan op 40 tot 80 uur werk als je dit goed wilt doen, inclusief debugging, validatie en de scenario-logica. Als je dit nooit eerder hebt gedaan, worden het eerder 120 uur.
Je kunt ook starten met een sjabloon dat al de juiste structuur heeft, volledig driver-based is en de SaaS-metrics automatisch berekent. Dat is geen luiheid, dat is prioriteitstelling. Je tijd is beter besteed aan je product en je klanten dan aan het uitzoeken hoe je deferred revenue correct in een cashflow-model verwerkt.
Wij hebben een financieel model gebouwd dat specifiek voor SaaS-startups is ontworpen, van pre-seed tot Series A. Het model bevat alle onderdelen die in dit artikel zijn beschreven: een volledig geïntegreerd 3-statement model, een MRR-module met new/expansion/churn, een headcount planner, scenario-analyse, en een KPI-dashboard met alle SaaS-metrics die investeerders verwachten. Het is gevalideerd door CFO’s, angel investors en Nederlandse ROMs.
Bekijk het SaaS-model
Bewezen Financieel Model voor SaaS-bedrijven. Gemaakt door experts, gebruikt door +50 start-ups.
Frequently Asked Questions
Alle vragen en antwoorden
Hoe lang moet een financieel model voor een SaaS-startup zijn?
De meeste investeerders willen een projectie van 3 jaar, met maandelijkse detail in jaar 1 en 2 en kwartaaldetail in jaar 3. Voor vroege fase fundraising is een 3-jaar model standaard. Series A en later verwachten soms 5 jaar.
Wat is een realistische churn rate voor een B2B SaaS-startup?
Voor B2B SaaS is een maandelijkse logo churn van 1% tot 2% realistisch in de groeifase. Dat is 12% tot 24% per jaar. Streef je naar een NRR boven de 100%, dan moet je Expansion MRR je Churn MRR overtreffen.
Moet ik een bottom-up of top-down model gebruiken?
Altijd bottom-up. Een top-down model (“we pakken 1% van de markt”) is niet geloofwaardig voor investeerders. Een bottom-up model begint bij je concrete groeimechanismen: hoeveel leads genereer je, wat is je conversieratio, hoeveel sales-capaciteit heb je?
Wat is het verschil tussen MRR en ARR?
MRR is je maandelijkse terugkerende omzet. ARR is de geannualiseerde versie: 12 keer je huidige MRR. ARR gebruik je voor benchmarks en waarderingsgesprekken met VC’s. MRR gebruik je voor operationele sturing en cashflow.
Hoe bereken ik de LTV van mijn SaaS-klant?
De eenvoudigste berekening: LTV = ARPU / maandelijkse churn rate. Als je gemiddeld 200 euro per maand per klant verdient en je maandelijkse churn is 2%, dan is je LTV 200 / 0,02 = 10.000 euro. Dit is een simplificatie; een geavanceerder model houdt ook rekening met brutomarge en tijdswaarde van geld.
Wanneer heb ik een financieel model nodig?
Zodra je in gesprek gaat met externe financiers, heb je een model nodig. Maar eerlijk gezegd: ook voor jezelf is een model onmisbaar vanaf het moment dat je mensen aanneemt of marketingbudget uitgeeft. Je kunt pas sturen op runway als je weet wat je burn is.